今天马赛直播,马赛免费在线高清直播,马赛视频在线观看无插件
来源:24直播2026-09-10 06:22:41

【24直播】📺AD推荐赛事📺24直播网为广大体育爱好者整理马赛高清直播资源,覆盖热门对决、赛程安排、实时比分、技术统计和精彩集锦,无需插件即可便捷观看和查询赛事信息。
马赛 000万英镑抵扣卖人时收取的800万英镑,最终只需补交或退回差额部分。海外转会存在差异:与欧盟俱乐部交易时,所支付的增值税通常仍可退还或抵扣;但与部分非欧盟的海外俱乐部交易时,支付的增值税可能无法退回,此时这笔税款就直接转化为真正的交易成本。 第三,涉及企业所得税。计税逻辑上,转会费的收支会在财年结束时被统筹计入俱乐部的利润表。如果俱乐部在整年度实现盈利,则需要缴纳企业所得税;若整体亏损则无需缴纳。适用税率方面,利润不超过5万英镑按19%征收;超过25万英镑按25%征收;5万至25万英镑之间按主税率结合边际减免平滑
推荐新闻
今天尤文图斯直播,尤文图斯免费在线高清直播,尤文图斯视频在线观看无插件
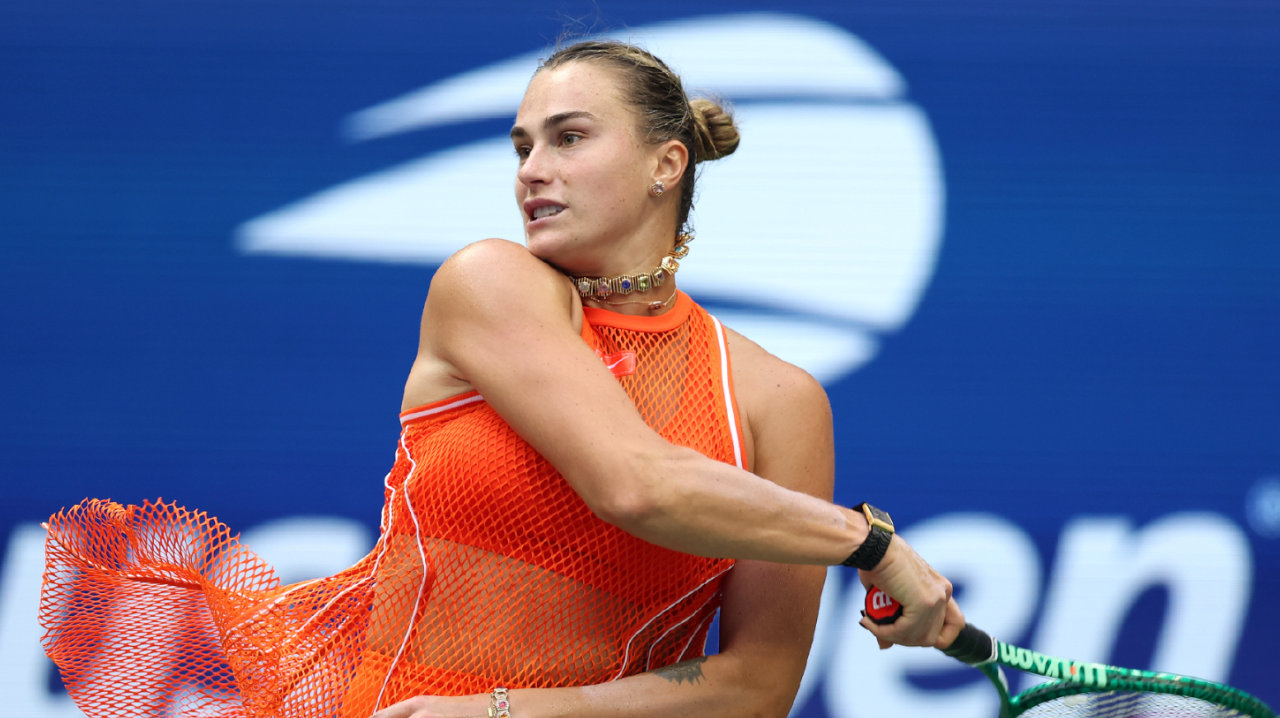
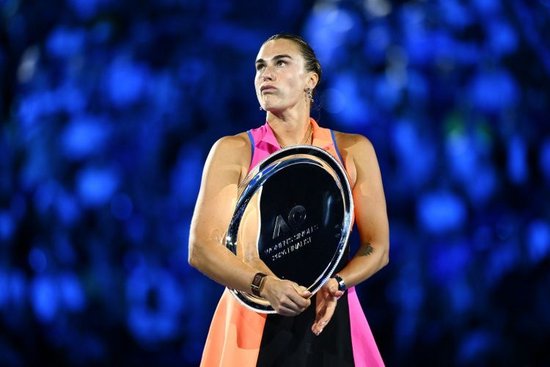
2026年美网女单决赛中,头号种子萨巴伦卡以1比2负于二号种子莱巴金娜,未能实现三连冠。这场失利不仅终结了萨巴伦卡在美网的19连胜纪录,还让她失去了世界第一的排名,更令人痛心的是,她在今年四大满贯赛事
2026-09-15
今天马德里竞技直播,马德里竞技免费直播在线观看,马德里竞技高清直播无插件
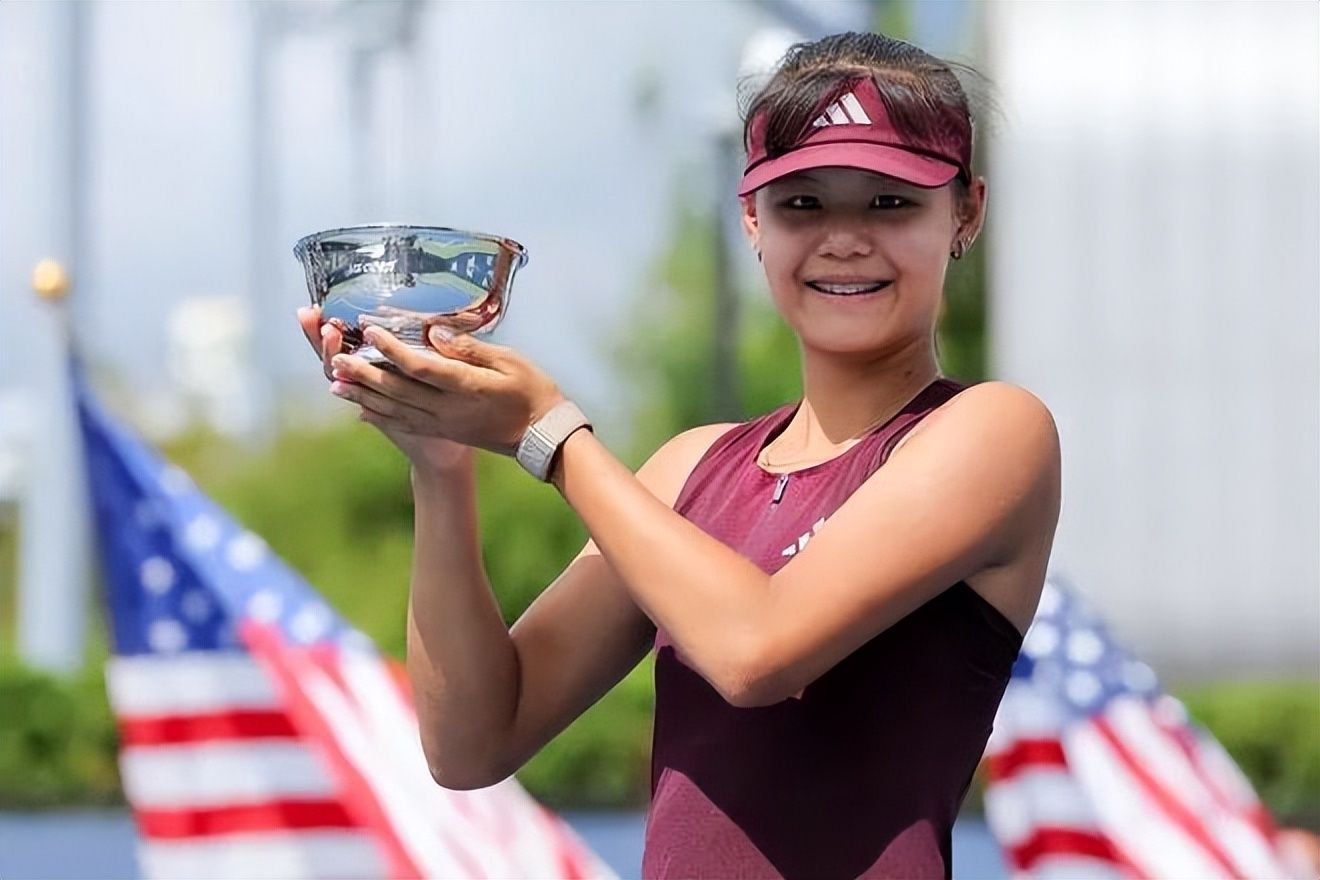
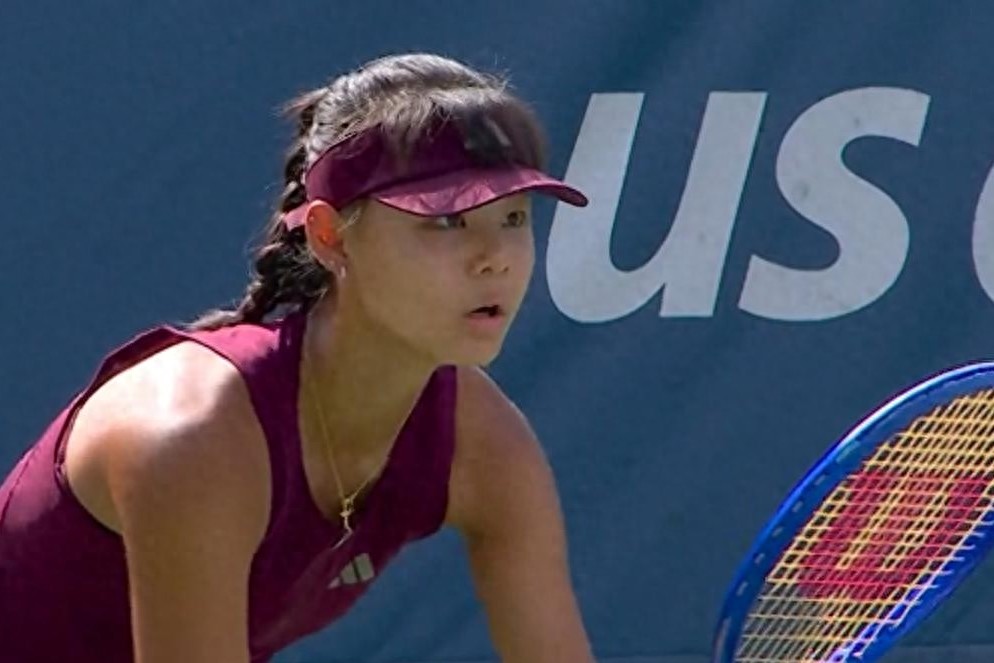
北京时间9月13日凌晨,美网青少年女单决赛上演了一场激战。赛会头号种子、年仅16岁的中国新星孙心然经过1小时47分钟的鏖战,打满三盘后以2-1击败了5号种子、俄罗斯选手普什卡列娃,这是她职业生涯中首次
2026-09-15
奥林匹亚科斯VS雅盖隆直播_奥林匹亚科斯VS雅盖隆免费在线高清直播_奥林匹亚科斯VS雅盖隆视频在线观看无插件
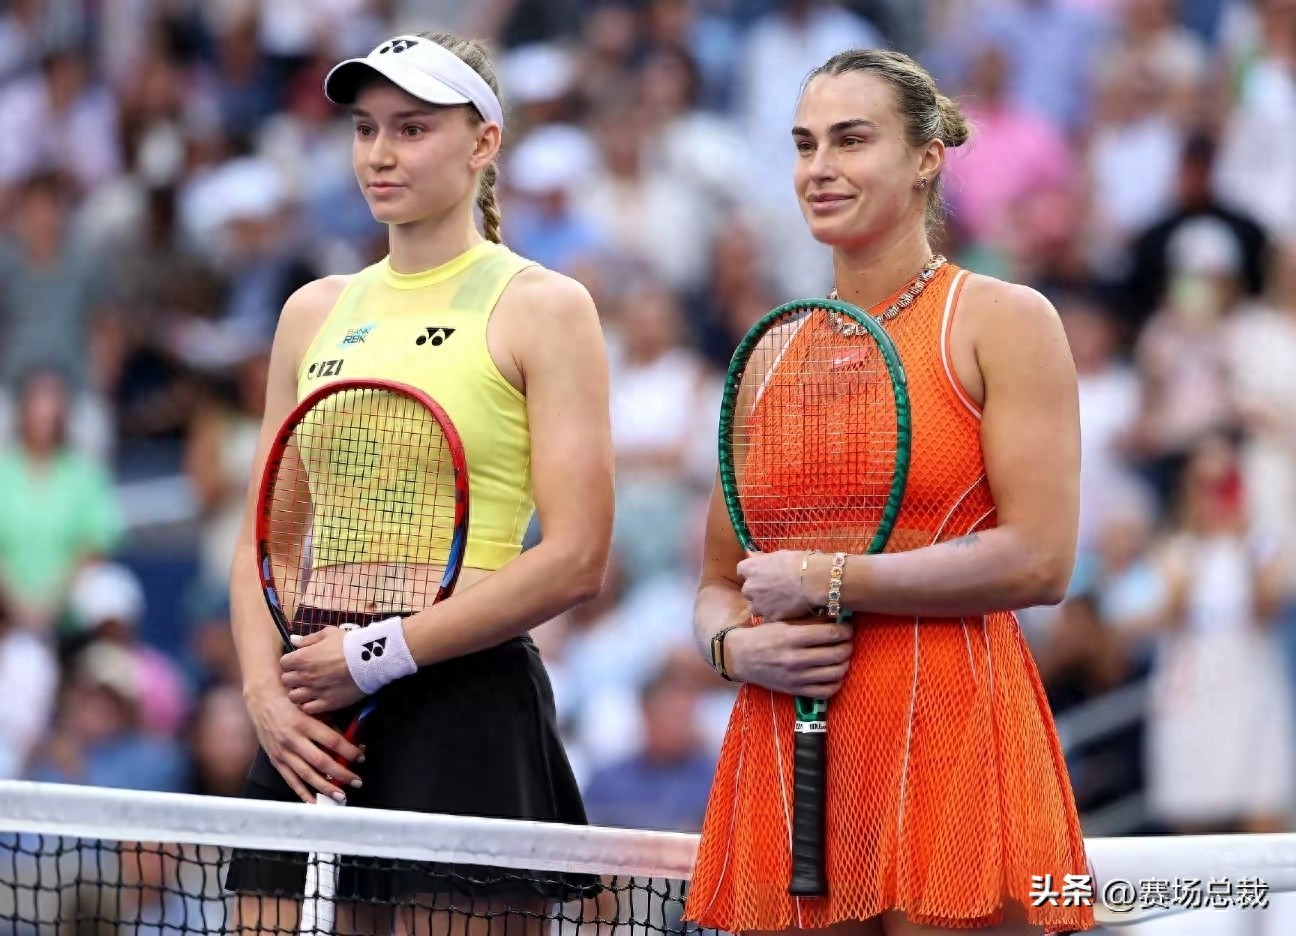
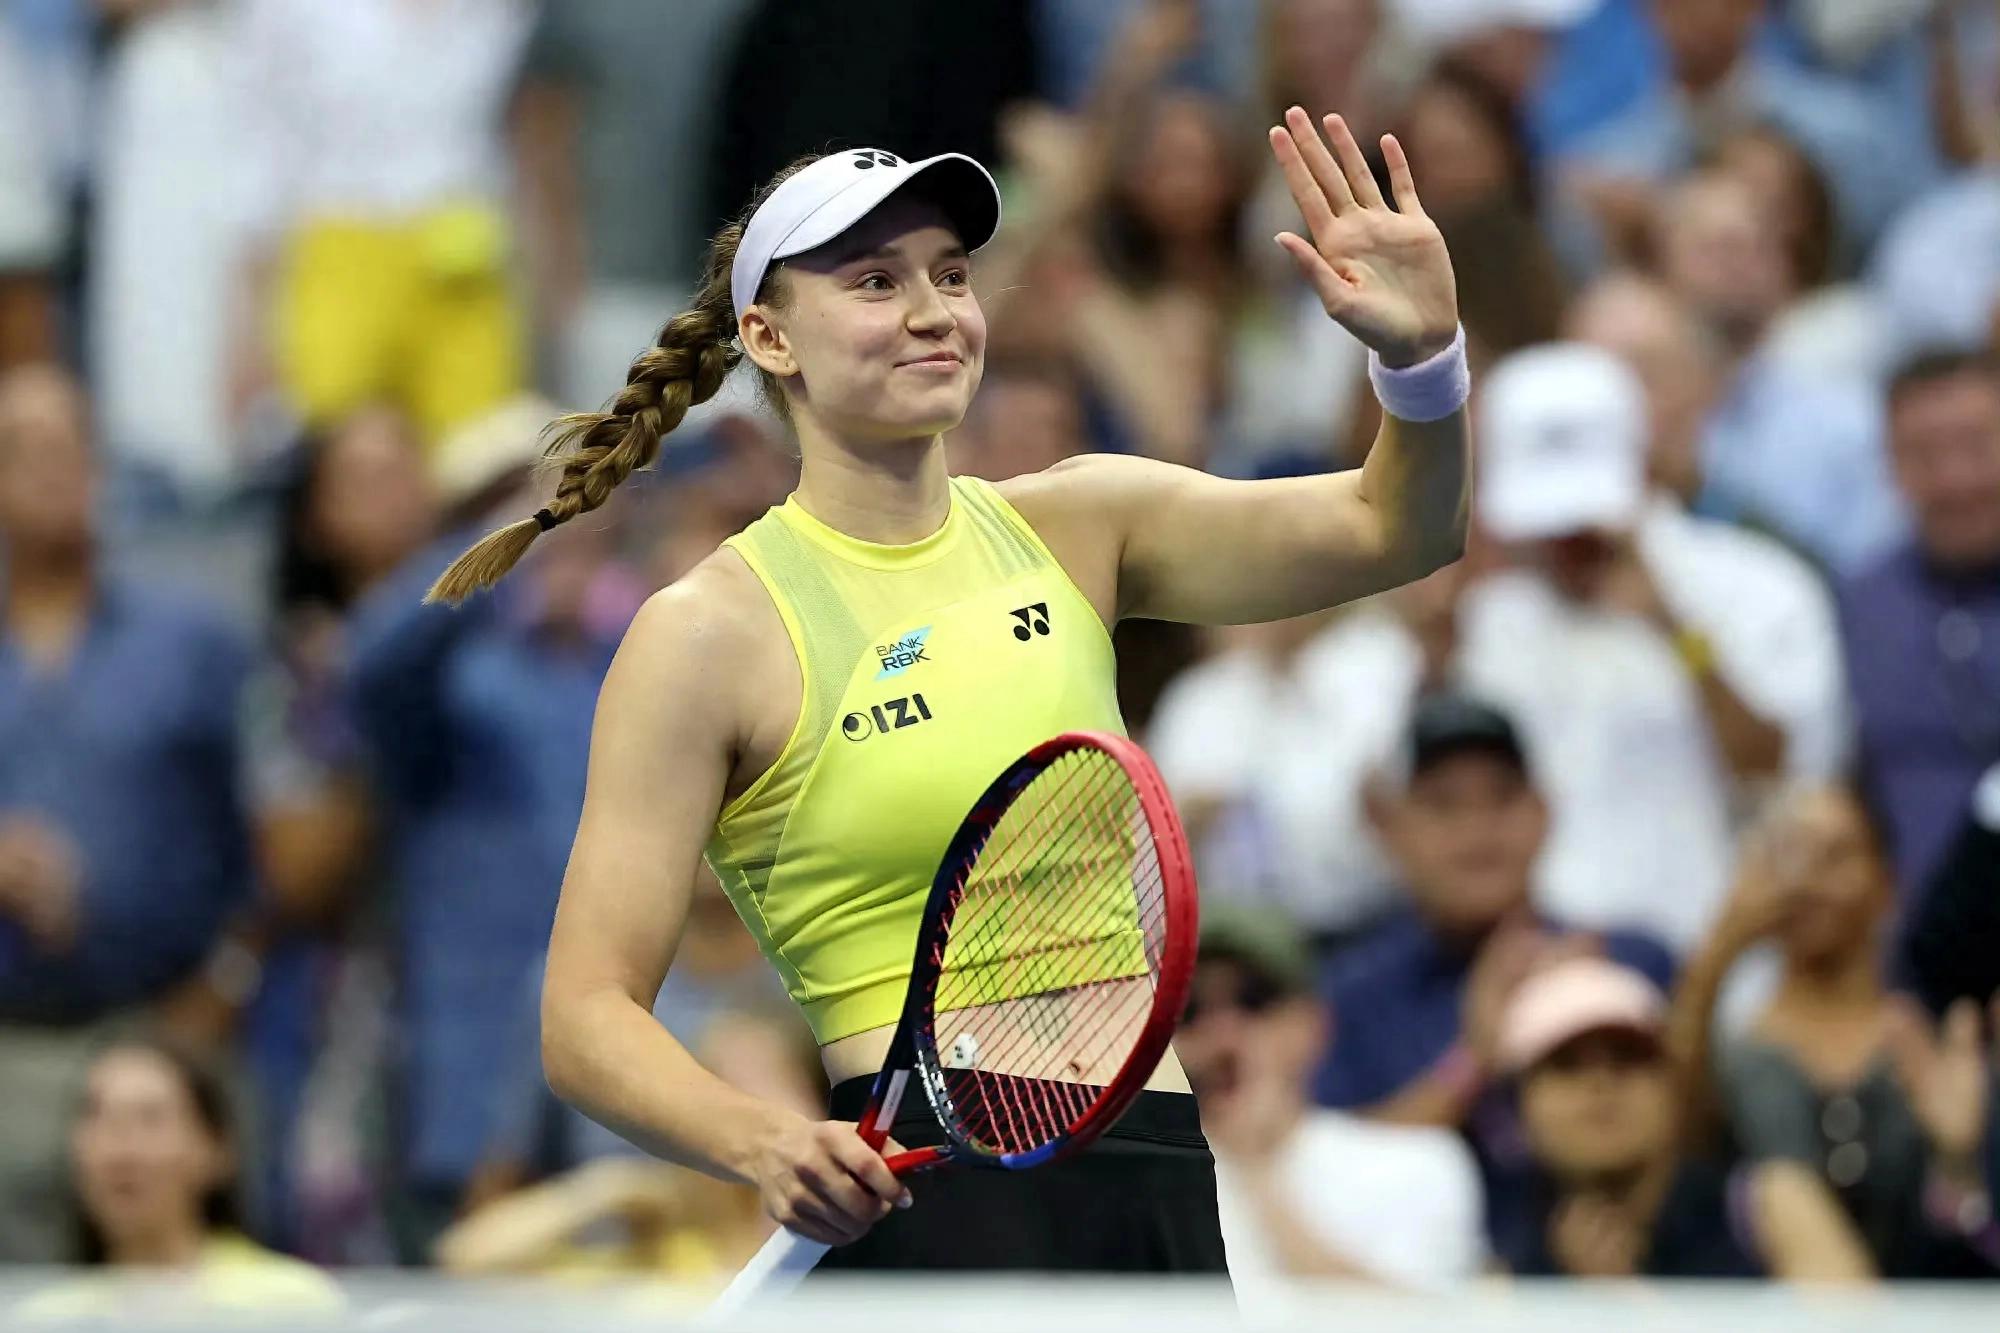
【总裁锐评】 一场顶尖重炮手之间的较量已经结束,萨巴伦卡惜败于莱巴金娜。不少观众只注意到两位猛将的强力对轰和频频ACE。然而,抛开暴力击球的表面现象,这场决赛已经将当今女子网坛最高层次的竞争逻辑展现在
2026-09-15
那不勒斯直播_那不勒斯免费直播在线直播_那不勒斯直播高清免费观看
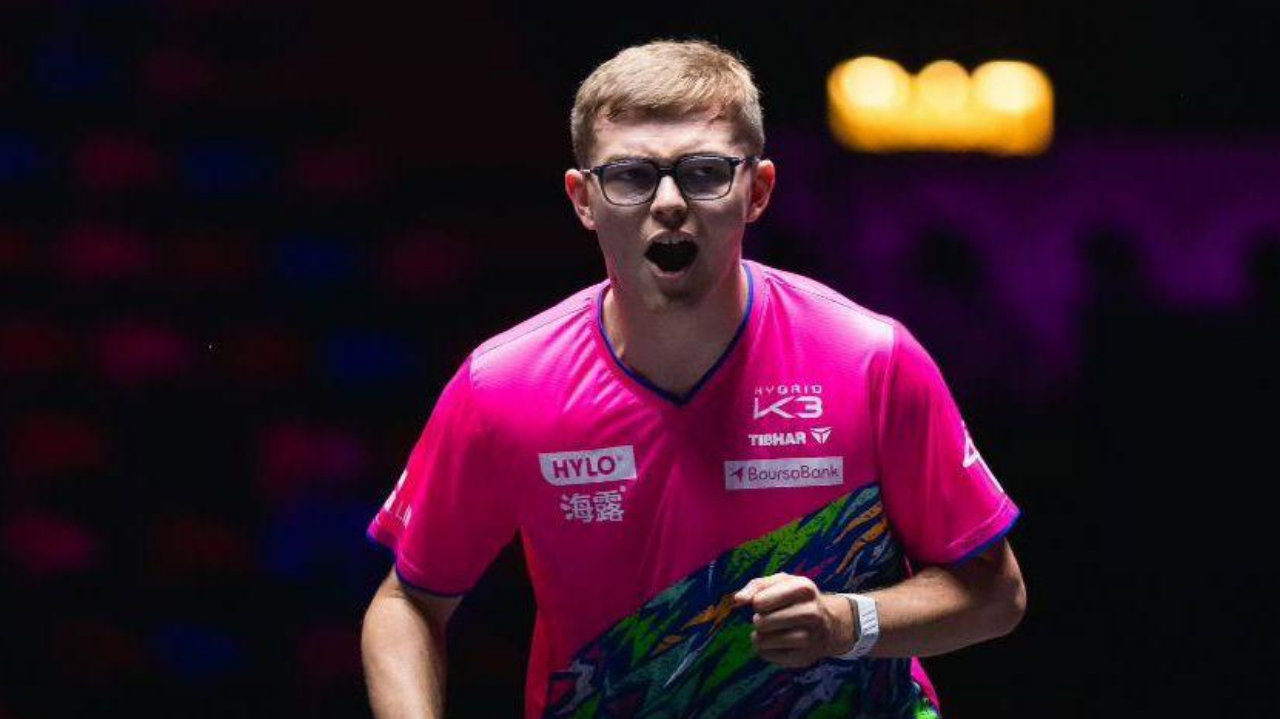
北京时间9月12日,WTT澳门冠军赛男单四强已产生三个席位。在张本智和与莫雷加德率先晋级之后,法国名将艾利克斯·勒布伦在3-1领先的局面下遭到翻盘,瑞典选手卡尔伯格挽救两个赛点并连赢三局,具体过程如下
2026-09-15
伊普斯维奇VS阿森纳直播_伊普斯维奇VS阿森纳直播在线直播_伊普斯维奇VS阿森纳直播免费直播视频直播
直播吧9月13日报道,美网女单决赛中,萨巴伦卡以1比2负于莱巴金娜,未能实现美网三连冠。 由于美网未能夺冠,萨巴伦卡本赛季在大满贯赛事中未能收获任何冠军,她两次闯入决赛,均败在莱巴金娜拍下。 近两个赛
2026-09-15
成都蓉城直播_成都蓉城免费在线高清直播_成都蓉城直播免费高清视频直播无插件
在凌晨结束的美网青少年女单决赛中,16岁的孙心然以2-1逆转普什卡列娃,决胜盘以6-0送蛋,赢得了她的首个青少年大满贯冠军。等待了许久,此前在法网和温网都获得亚军,这次终于实现了梦想。 坦白说,比赛过
2026-09-15
巴塞罗那直播_巴塞罗那免费在线高清直播_巴塞罗那视频在线观看无插件
9月13日北京时间,美网女单决赛落幕,现世界排名第一的莱巴金娜经过三盘激战,以6-4、5-7、6-2战胜前世界第一萨巴伦卡,从而在今年两项硬地大满贯——澳网和美网中均击败这位对手并捧起冠军奖杯,同时也
2026-09-15
安德莱赫特VS里昂直播_安德莱赫特VS里昂免费直播在线观看_安德莱赫特VS里昂高清直播无插件
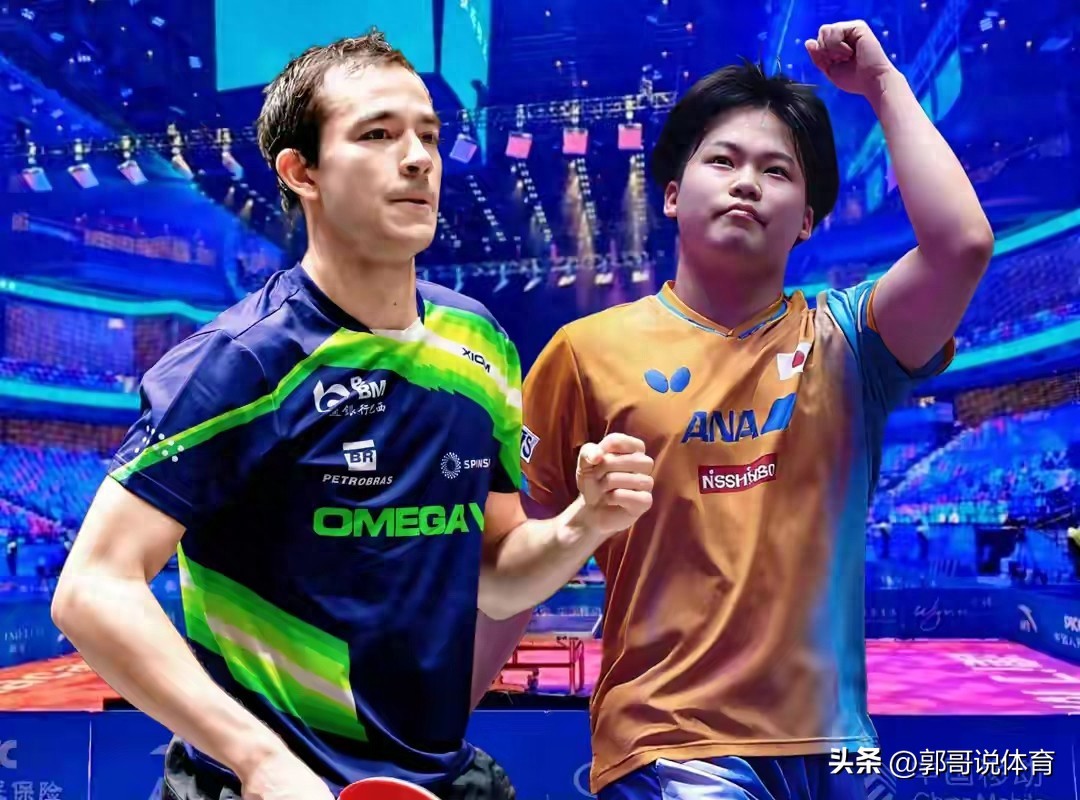
9月12日,WTT澳门冠军赛男单八强战上演了两场以下克上的戏码,种子选手无一幸免。头号种子松岛辉空以2比4败给巴西的雨果,6号种子艾利克斯·勒布伦则以3比4惜败于卡尔伯格,一天之内两大冷门让赛前对冠军
2026-09-15
蒙扎VS萨索洛直播_蒙扎VS萨索洛直播在线直播_蒙扎VS萨索洛直播免费直播视频直播
9月12日,澳门冠军赛八强战进入第六局,雨果以10比7领先,手握赛点。松岛辉空用反手生胶弹击追回一分,随后又在接发球时直接拧拉,再救一个赛点,但雨果仍以11比9赢下第六局。观看比赛的人纷纷议论,这年轻
2026-09-15
今天尤文图斯直播,尤文图斯免费在线高清直播,尤文图斯视频在线观看无插件
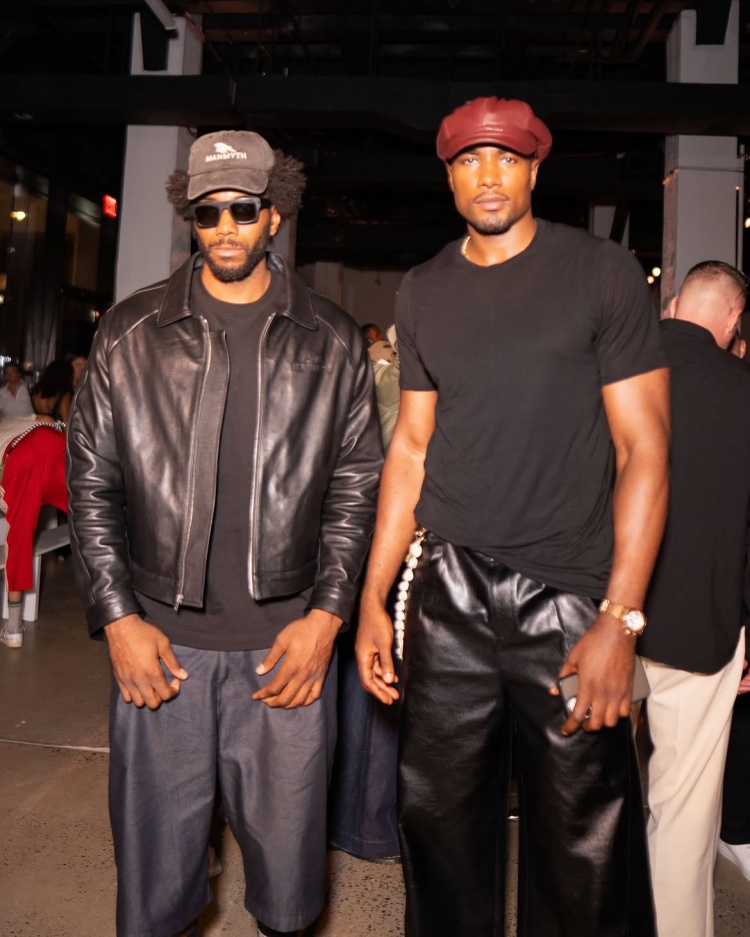
直播吧9月15日讯 伊巴卡,这位曾在NBA效力的球员,在社交媒体上更新了动态,内容是他现场观看美网比赛的情况,而他的前队友伦纳德也一同出现在现场。 伊巴卡还与骑士队的内线球员莫布里一起拍了合照,伦纳德
2026-09-15